本文作者——宋西|萨拉曼卡大学社会学硕士
一颗足球,一年4500万美元。
这笔生意听起来有些不可思议,但耐克真的愿意花这笔钱。
11月16日,欧足联正式宣布,从2027/28赛季开始,耐克将成为欧足联男子俱乐部赛事的官方比赛用球供应商,合作周期为4年,到2031年。
这笔交易终结了阿迪达斯自2001年以来长达26年的欧冠“星星球”时代,也让耐克时隔二十余年重返欧冠。
据《The Athletic》报道,耐克为此开出了每年约4500万美元(四年合约共计约12亿人民币)的价格,接近此前阿迪达斯合同金额的两倍。
当然,这次合作不只是欧冠一项赛事,还包括欧联杯、欧协联、欧洲超级杯、欧洲青年联赛和欧洲室内五人制冠军联赛,共六项赛事。
一边是经营了26年的阿迪达斯选择退出,一边是正在寻找增长动力的耐克大手笔接盘。
让人不禁想问:一颗足球凭什么值4500万美元?耐克究竟看中了什么?
4500美元买的不是足球,而是全球流量的入口
从成本端来看,一颗足球当然不值这么多钱。
但耐克买的从来不是足球本身,而是足球背后的赛事资源。
首先,足球是比赛中一个天然的广告位。
广告牌可能被分散注意力,但是足球却是整场比赛的焦点,是牢牢占据镜头的绝对主角。
其次,欧冠拥有全球性的传播能力。
欧足联2024/25赛季年度报告显示,欧足联当年总收入达到50.14亿欧元,其中男子俱乐部赛事贡献44.14亿欧元,占比88%。
媒体版权收入更是达到40.65亿欧元,占总收入的81.1%。
这说明:赛事已经不止发生在球场上,还用过网络和社媒进入全球消费者的生活。
这样的传播资源,对于耐克这样的全球体育用品企业来说有巨大的吸引力。
更重要的是,比赛用球还可以形成从赛事曝光到商品销售的商业延伸。
耐克不仅可以借助官方比赛用球强化品牌认知,还可以围绕欧冠推出主题足球、纪念款产品和训练装备。
球迷未必需要购买职业球员使用的同款比赛用球,但他们可能愿意为一件带有欧冠元素的商品买单。
所以,这笔交易的核心就是欧冠带给耐克的商业价值。
一颗足球的制造成本有限,但它背后的全球曝光机会,却是普通广告难以替代的。
耐克为什么这么想要欧冠?
如果把这笔交易放到耐克自身的经营情况来看,就更清晰了。
这几年,耐克增长压力越来越明显。
2026财年业绩报告,截至2026年5月31日,耐克全年营收为463.98亿美元,与上一财年基本持平。
进入最新披露的2027财年第一季度,营收112亿美元,同比下滑4%。管理层给出的2027财年指引为营收高个位数下滑。
中国曾是耐克全球增长的重要引擎之一。
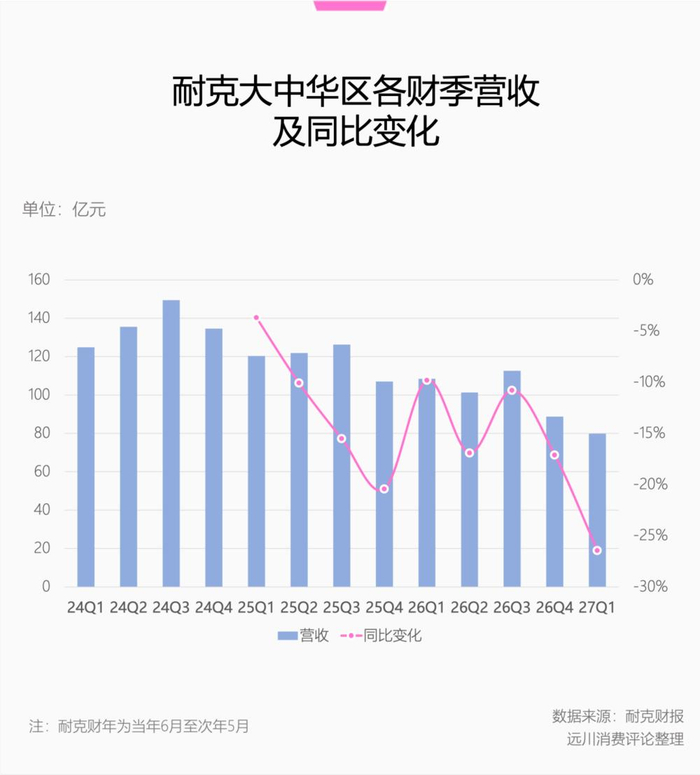
但自2025财年第一季度以来,耐克大中华区营收连续九个季度同比下降。
到2027财年第一季度,营收已从此前同期的15.12亿美元降至11.8亿美元,降幅扩大至22%。
从双十一的天猫运动户外榜也能映证耐克的境遇。
2020年以来,耐克一直蝉联销冠,就算2025年罕见不是榜首,但是也只是落后FILA,依旧领先阿迪。
但是到了今年,名次直接跌到第6。
最深的病灶在于渠道与产品两端。
前任CEO推行的DTC直营改革大幅削减批发伙伴,反而削弱了市场曝光,让昂跑、Hoka等新兴品牌趁势蚕食份额。
Jordan 复古、休闲生活款上新很快打折,让消费者养成观望等降价的习惯,产品陷入折扣恶性循环。
股市也用脚投票。
耐克股价曾在2021年11月见顶,对应市值约2810亿美元,曾是全球市值最高的服饰公司。
到2026年11月17日,股价收于35.85美元,市值约570亿美元,缩水约八成。
今年9月,耐克更是18年来首次被调出标普100指数。
那有人会问了:面对耐克急切想证明一切,阿迪就甘愿让出了吗?
答案让人惊讶,阿迪其实是主动退出,2026年4月,阿迪达斯已经确认不会续约欧冠比赛用球合同。
因为它已经不是一个依赖欧冠官方用球来提高曝光的品牌,并且它在足球领域仍然拥有世界杯比赛用球等重要资源。
阿迪已经悄悄的把日子过得有声有色。
2026年第三季度,全球营收72.52亿欧元,单季创历史新高。中华大区更是实现了营收14连涨。
要知道,在2022年底时,耐克的市值还大约相当于7个阿迪。
但是到了今年十一月,情况已经大不相同,阿迪市值涨了四成,和耐克的差距缩小到到了不到300亿美元。
它之所以取得这样的成绩,原因之一是因为它的本土化做的更有诚意。
就拿中国市场来说,阿迪有65%的产品是上海创意中心设计的。
并且整个大中华区可以自主决定营销活动、IP合作等,这就决定了阿迪可以拥有更加灵活的调整。
近期风靡整个东南亚还反向流行到欧美的新中式,就是本土设计。
更重要的是阿迪的产品增长十分均衡,并没有抱着某个单品“啃老本”。
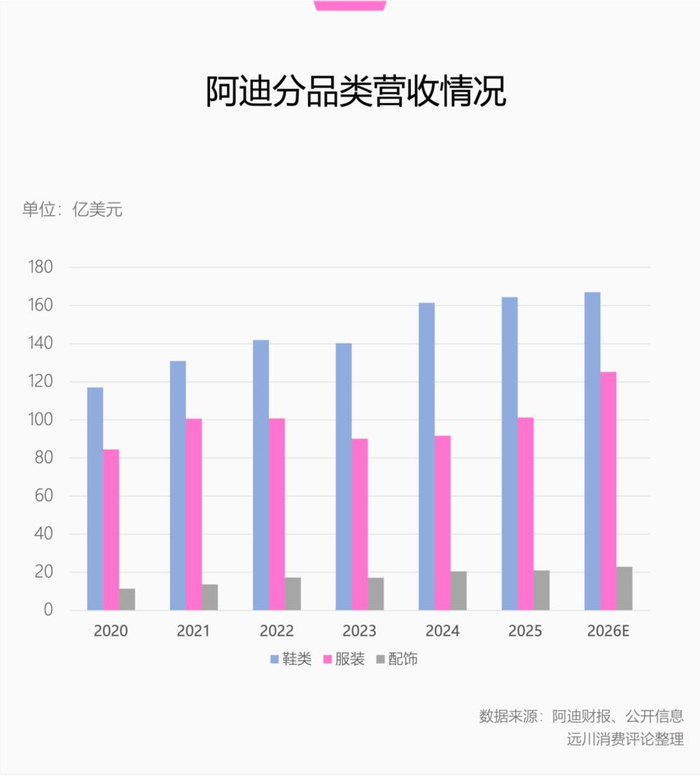
2025年财报显示,三叶草、运动时尚、跑步、足球几大品类都实现了双位数增长。
到了2026年多品类均衡的基调依然保持:跑步继续高增,足球依托2026世界杯周期保持强势,三叶草继续稳健双位数区间。
而这边的耐克,增长重心已经转向专业运动赛道。
跑步业务连续多季度实现双位数增长,女子篮球、足球等专业线同步回暖;但Jordan复古复刻线正处于主动控货、去库存的调整周期,匡威收入大幅下滑持续拖累整体,因此很难复刻阿迪那种多品类同步走强的局面。
耐克要寻找新的增长点。
它并不缺少足球资源,但它需要进一步强化自己在这项运动中的品牌存在感。
2024年,耐克拿下德国足协国家队装备供应合同,从2027年起正式接替阿迪达斯。
如今再拿下欧足联六项男子赛事的比赛用球供应权,在足球领域的布局进一步扩大。
把这些动作放在一起看,耐克的思路已经比较清楚:它希望通过国家队、俱乐部赛事和球员资源,重新建立自己在全球足球市场中的影响力。
尤其是欧冠这样的顶级赛事,能够让耐克在全球范围内持续展示品牌。
欧冠不是“救命稻草”
回头看,耐克拿下欧冠比赛用球供应权,确实能帮助耐克重新获得关注,但是这真的能解决自己的增长危机吗?
答案恐怕没有那么简单。
一方面来说,它确实在一定程度上阻止了阿迪达斯继续独占足球最高辨识度的视觉符号,为耐克在2027年后的足球营销提供了一个不可替代的锚点。
如果耐克能围绕这颗球做出系统性的产品叙事、零售激活和内容生态,它可以成为足球品类增长的催化剂。
但它却不是解决方案。
耐克眼下缺的并不是知名度,而是产品竞争力。
现在消费者的选择越来越多,竞争对手也不再只是阿迪。
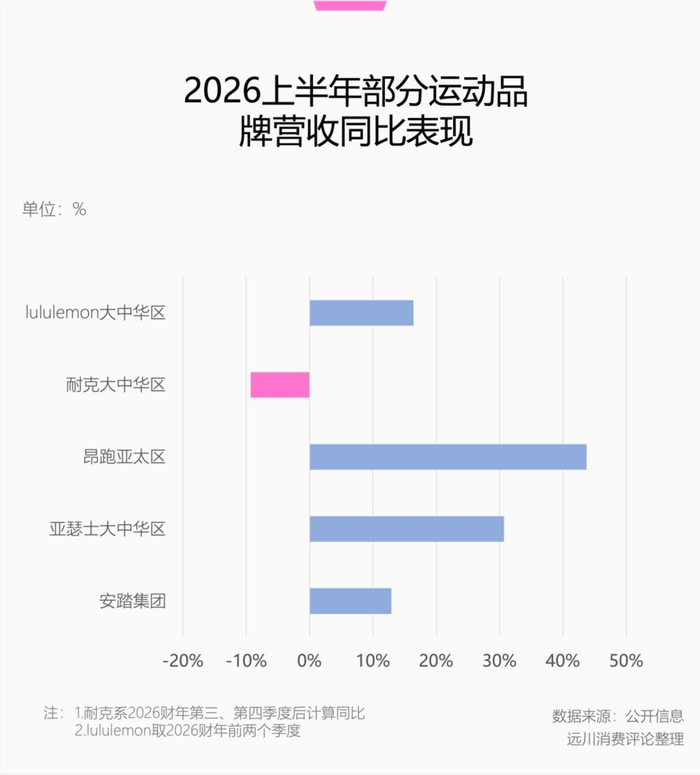
安踏集团2026年上半年总收入435.07亿元,同比增长4.8%。其他品牌如迪桑特、可隆、始祖鸟等营收106.9亿元,同比增长44.2%,成为增长核心引擎。
亚瑟士今年上半年在大中华区的收入同比增长30.7%。
专业跑鞋新锐昂跑 2026 年第三季度全球营收 9.314 亿瑞郎,名义同比增长 17.2%;亚太区为全球增速最高大区,同比增长 31.1%。
这些增长的数据,正是耐克不再被坚定选择的侧面印证。
如今,从专业运动装备到日常运动休闲产品,品牌之间的竞争越来越依赖产品创新、设计能力和对消费者需求的把握。
所以说到底,耐克真正需要赢回的,是消费者对产品的信心。
耐克在 11 月 17 日投资者日抛出长期目标。
按照规划,到 2031 财年,公司营业利润率目标提升至 12%–14%,调整后每股收益 3–3.5 美元。
配套的 Pace 组织效率改革,预计在 2031 财年达成年化 25 亿美元的成本节约。
而在这之前,2027、2028 财年依然处在收入调整阶段,要等到 2029 财年营收才有望重回行业平均增速。
也就是说,耐克将自己的彻底复苏定到2030和2031财年。
欧冠比赛用球只是这场长期修复中的一笔品牌投资,而不是能够立刻改变业绩的“救命稻草”。
一颗足球,一年4500万美元。
这笔生意听起来有些不可思议,但耐克真的愿意花这笔钱。
11月16日,欧足联正式宣布,从2027/28赛季开始,耐克将成为欧足联男子俱乐部赛事的官方比赛用球供应商,合作周期为4年,到2031年。
这笔交易终结了阿迪达斯自2001年以来长达26年的欧冠“星星球”时代,也让耐克时隔二十余年重返欧冠。
据《The Athletic》报道,耐克为此开出了每年约4500万美元(四年合约共计约12亿人民币)的价格,接近此前阿迪达斯合同金额的两倍。
当然,这次合作不只是欧冠一项赛事,还包括欧联杯、欧协联、欧洲超级杯、欧洲青年联赛和欧洲室内五人制冠军联赛,共六项赛事。
一边是经营了26年的阿迪达斯选择退出,一边是正在寻找增长动力的耐克大手笔接盘。
让人不禁想问:一颗足球凭什么值4500万美元?耐克究竟看中了什么?
4500美元买的不是足球,而是全球流量的入口
从成本端来看,一颗足球当然不值这么多钱。
但耐克买的从来不是足球本身,而是足球背后的赛事资源。
首先,足球是比赛中一个天然的广告位。
广告牌可能被分散注意力,但是足球却是整场比赛的焦点,是牢牢占据镜头的绝对主角。
其次,欧冠拥有全球性的传播能力。
欧足联2024/25赛季年度报告显示,欧足联当年总收入达到50.14亿欧元,其中男子俱乐部赛事贡献44.14亿欧元,占比88%。
媒体版权收入更是达到40.65亿欧元,占总收入的81.1%。
这说明:赛事已经不止发生在球场上,还用过网络和社媒进入全球消费者的生活。
这样的传播资源,对于耐克这样的全球体育用品企业来说有巨大的吸引力。
更重要的是,比赛用球还可以形成从赛事曝光到商品销售的商业延伸。
耐克不仅可以借助官方比赛用球强化品牌认知,还可以围绕欧冠推出主题足球、纪念款产品和训练装备。
球迷未必需要购买职业球员使用的同款比赛用球,但他们可能愿意为一件带有欧冠元素的商品买单。
所以,这笔交易的核心就是欧冠带给耐克的商业价值。
一颗足球的制造成本有限,但它背后的全球曝光机会,却是普通广告难以替代的。
耐克为什么这么想要欧冠?
如果把这笔交易放到耐克自身的经营情况来看,就更清晰了。
这几年,耐克增长压力越来越明显。
2026财年业绩报告,截至2026年5月31日,耐克全年营收为463.98亿美元,与上一财年基本持平。
进入最新披露的2027财年第一季度,营收112亿美元,同比下滑4%。管理层给出的2027财年指引为营收高个位数下滑。
中国曾是耐克全球增长的重要引擎之一。
但自2025财年第一季度以来,耐克大中华区营收连续九个季度同比下降。
到2027财年第一季度,营收已从此前同期的15.12亿美元降至11.8亿美元,降幅扩大至22%。
从双十一的天猫运动户外榜也能映证耐克的境遇。
2020年以来,耐克一直蝉联销冠,就算2025年罕见不是榜首,但是也只是落后FILA,依旧领先阿迪。
但是到了今年,名次直接跌到第6。
最深的病灶在于渠道与产品两端。
前任CEO推行的DTC直营改革大幅削减批发伙伴,反而削弱了市场曝光,让昂跑、Hoka等新兴品牌趁势蚕食份额。
Jordan 复古、休闲生活款上新很快打折,让消费者养成观望等降价的习惯,产品陷入折扣恶性循环。
股市也用脚投票。
耐克股价曾在2021年11月见顶,对应市值约2810亿美元,曾是全球市值最高的服饰公司。
到2026年11月17日,股价收于35.85美元,市值约570亿美元,缩水约八成。
今年9月,耐克更是18年来首次被调出标普100指数。
那有人会问了:面对耐克急切想证明一切,阿迪就甘愿让出了吗?
答案让人惊讶,阿迪其实是主动退出,2026年4月,阿迪达斯已经确认不会续约欧冠比赛用球合同。
因为它已经不是一个依赖欧冠官方用球来提高曝光的品牌,并且它在足球领域仍然拥有世界杯比赛用球等重要资源。
阿迪已经悄悄的把日子过得有声有色。
2026年第三季度,全球营收72.52亿欧元,单季创历史新高。中华大区更是实现了营收14连涨。
要知道,在2022年底时,耐克的市值还大约相当于7个阿迪。
但是到了今年十一月,情况已经大不相同,阿迪市值涨了四成,和耐克的差距缩小到到了不到300亿美元。
它之所以取得这样的成绩,原因之一是因为它的本土化做的更有诚意。
就拿中国市场来说,阿迪有65%的产品是上海创意中心设计的。
并且整个大中华区可以自主决定营销活动、IP合作等,这就决定了阿迪可以拥有更加灵活的调整。
近期风靡整个东南亚还反向流行到欧美的新中式,就是本土设计。
更重要的是阿迪的产品增长十分均衡,并没有抱着某个单品“啃老本”。
2025年财报显示,三叶草、运动时尚、跑步、足球几大品类都实现了双位数增长。
到了2026年多品类均衡的基调依然保持:跑步继续高增,足球依托2026世界杯周期保持强势,三叶草继续稳健双位数区间。
而这边的耐克,增长重心已经转向专业运动赛道。
跑步业务连续多季度实现双位数增长,女子篮球、足球等专业线同步回暖;但Jordan复古复刻线正处于主动控货、去库存的调整周期,匡威收入大幅下滑持续拖累整体,因此很难复刻阿迪那种多品类同步走强的局面。
耐克要寻找新的增长点。
它并不缺少足球资源,但它需要进一步强化自己在这项运动中的品牌存在感。
2024年,耐克拿下德国足协国家队装备供应合同,从2027年起正式接替阿迪达斯。
如今再拿下欧足联六项男子赛事的比赛用球供应权,在足球领域的布局进一步扩大。
把这些动作放在一起看,耐克的思路已经比较清楚:它希望通过国家队、俱乐部赛事和球员资源,重新建立自己在全球足球市场中的影响力。
尤其是欧冠这样的顶级赛事,能够让耐克在全球范围内持续展示品牌。
欧冠不是“救命稻草”
回头看,耐克拿下欧冠比赛用球供应权,确实能帮助耐克重新获得关注,但是这真的能解决自己的增长危机吗?
答案恐怕没有那么简单。
一方面来说,它确实在一定程度上阻止了阿迪达斯继续独占足球最高辨识度的视觉符号,为耐克在2027年后的足球营销提供了一个不可替代的锚点。
如果耐克能围绕这颗球做出系统性的产品叙事、零售激活和内容生态,它可以成为足球品类增长的催化剂。
但它却不是解决方案。
耐克眼下缺的并不是知名度,而是产品竞争力。
现在消费者的选择越来越多,竞争对手也不再只是阿迪。
安踏集团2026年上半年总收入435.07亿元,同比增长4.8%。其他品牌如迪桑特、可隆、始祖鸟等营收106.9亿元,同比增长44.2%,成为增长核心引擎。
亚瑟士今年上半年在大中华区的收入同比增长30.7%。
专业跑鞋新锐昂跑 2026 年第三季度全球营收 9.314 亿瑞郎,名义同比增长 17.2%;亚太区为全球增速最高大区,同比增长 31.1%。
这些增长的数据,正是耐克不再被坚定选择的侧面印证。
如今,从专业运动装备到日常运动休闲产品,品牌之间的竞争越来越依赖产品创新、设计能力和对消费者需求的把握。
所以说到底,耐克真正需要赢回的,是消费者对产品的信心。
耐克在 11 月 17 日投资者日抛出长期目标。
按照规划,到 2031 财年,公司营业利润率目标提升至 12%–14%,调整后每股收益 3–3.5 美元。
配套的 Pace 组织效率改革,预计在 2031 财年达成年化 25 亿美元的成本节约。
而在这之前,2027、2028 财年依然处在收入调整阶段,要等到 2029 财年营收才有望重回行业平均增速。
也就是说,耐克将自己的彻底复苏定到2030和2031财年。
欧冠比赛用球只是这场长期修复中的一笔品牌投资,而不是能够立刻改变业绩的“救命稻草”。